Domain mbcu.de kaufen?
Wir ziehen mit dem Projekt
mbcu.de um.
Sind Sie am Kauf der Domain
mbcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mbcu.de kaufen?
Was bedeutet SEPA Konto?
SEPA steht für Single Euro Payments Area und ist ein einheitlicher Zahlungsraum, der es ermöglicht, grenzüberschreitende Euro-Zahlungen innerhalb von Europa zu vereinfachen. Ein SEPA-Konto ist ein Bankkonto, das für SEPA-Zahlungen genutzt werden kann. Es ermöglicht es Bankkunden, Überweisungen, Lastschriften und Kartenzahlungen innerhalb des SEPA-Raums durchzuführen. SEPA-Konten haben eine spezielle IBAN (International Bank Account Number) und BIC (Bank Identifier Code), die für grenzüberschreitende Zahlungen benötigt werden. Durch die Nutzung eines SEPA-Kontos können Bankkunden von schnelleren und kostengünstigeren Zahlungen in Euro profitieren. **
Was ist SEPA Bank Transfer?
SEPA Bank Transfer ist ein Zahlungssystem, das es ermöglicht, grenzüberschreitende Überweisungen in Euro innerhalb des SEPA-Raums durchzuführen. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder. Bei einem SEPA Bank Transfer werden die gleichen Standards und Gebühren wie bei Inlandsüberweisungen angewendet, was die Abwicklung von Zahlungen innerhalb Europas erleichtert. Der Transfer erfolgt in der Regel innerhalb von 1-2 Werktagen, was ihn zu einer schnellen und kostengünstigen Zahlungsmethode macht. SEPA Bank Transfers sind besonders beliebt für regelmäßige Zahlungen wie Gehälter, Mietzahlungen oder Rechnungen. **
Ähnliche Suchbegriffe für Sigel-Bankformulare-ZV532-SEPA-Verrechnungsscheck
Top-Angebote
Produkte zum Begriff Sigel-Bankformulare-ZV532-SEPA-Verrechnungsscheck:
-
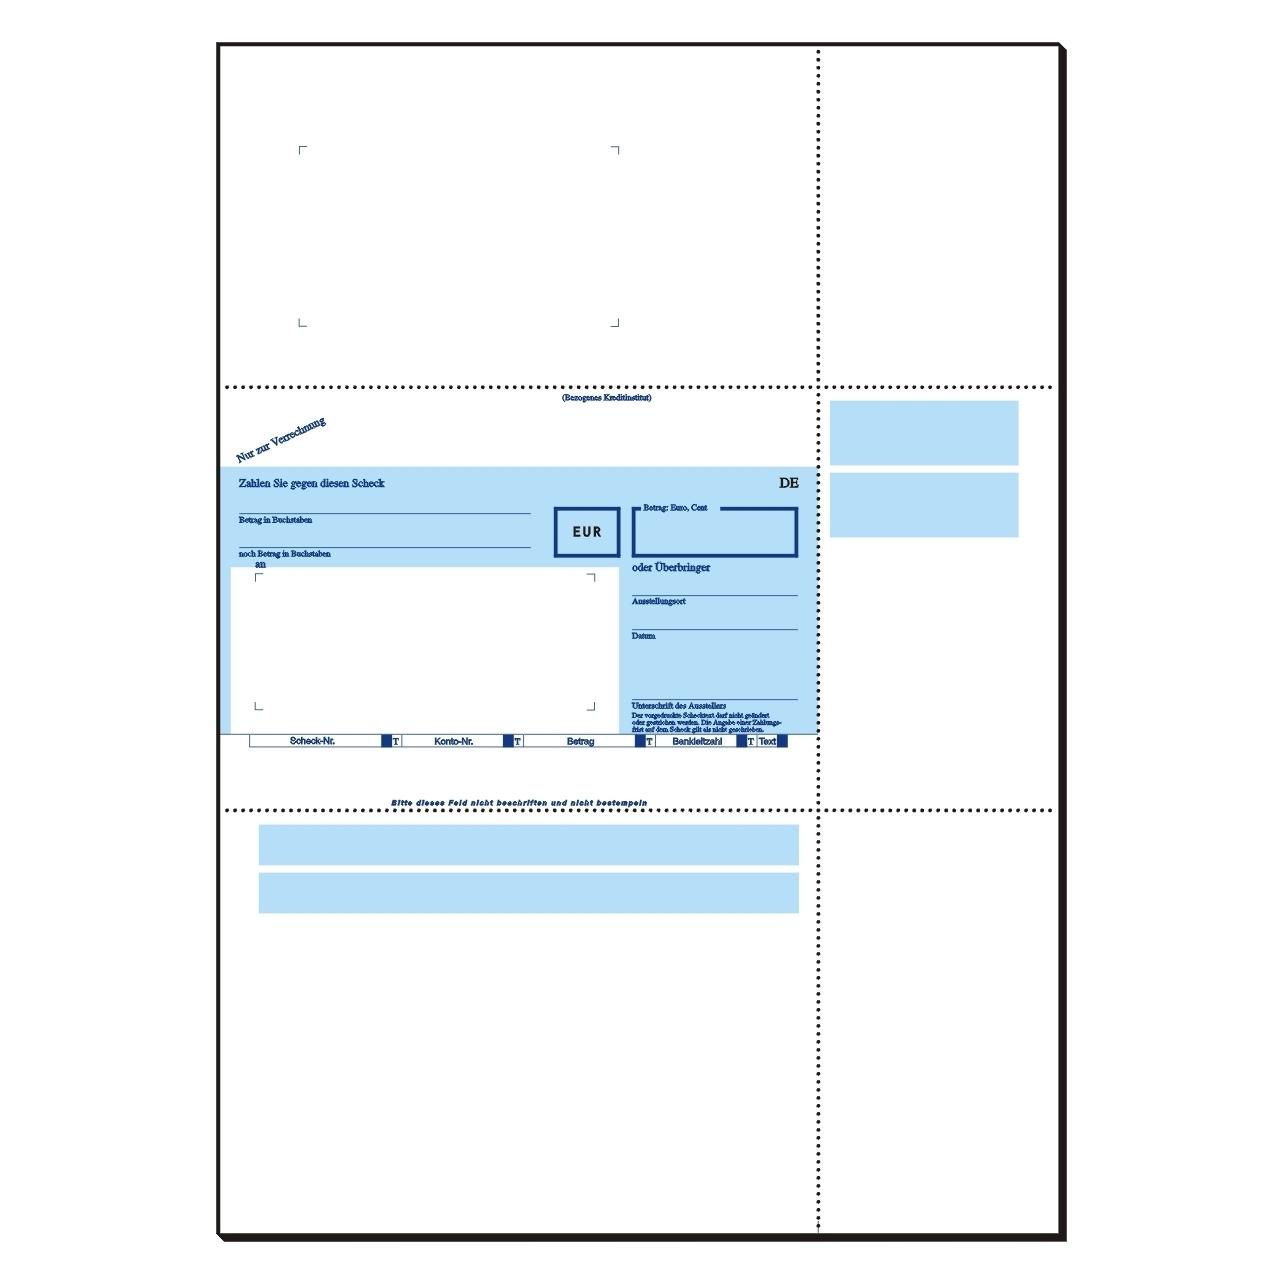
Sigel, Formular, 250 SEPA-Verrechnungsscheck Bankformulare ZV532 (250x)Die Sigel ZV532 SEPA-Verrechnungsschecks sind speziell für die einfache und effiziente Abwicklung von Zahlungen konzipiert. Mit einem Format von DIN A4 und einer Grammatur von 90 g/m2 bieten diese Formulare eine hohe Qualität und Stabilität. Sie sind auf beidseitigen Druck ausgelegt und eignen sich sowohl für InkJet- als auch für Laser-Drucker. Die microperforierten Blätter ermöglichen ein müheloses Abtrennen der Schecks, während das beleglesefähige OCR-Spezialpapier eine präzise Verarbeitung gewährleistet. Jedes Paket enthält 250 Blätter, die für alle Banken und Sparkassen gültig sind, was sie zu einer praktischen Lösung für die Verwaltung von Zahlungen macht. - Beleglesefähiges OCR-Spezialpapier für präzise Verarbeitung - Microperforation für einfaches Abtrennen der Formulare - Geeignet für InkJet- und Laser-Drucker - Gültig für alle Banken und Sparkassen.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ein Verrechnungsscheck bei jeder Bank eingelöst werden?
Kann ein Verrechnungsscheck bei jeder Bank eingelöst werden? Nein, Verrechnungsschecks können in der Regel nur bei der Bank eingelöst werden, auf die der Scheck ausgestellt ist. Wenn man einen Verrechnungsscheck bei einer anderen Bank einlösen möchte, kann dies mit zusätzlichen Gebühren verbunden sein. Es ist daher ratsam, den Scheck bei der Bank des Ausstellers einzulösen, um eventuelle Kosten zu vermeiden. Man sollte sich vorab bei der eigenen Bank informieren, ob und unter welchen Bedingungen sie Verrechnungsschecks anderer Banken akzeptiert. **
-
Was ist ein SEPA Konto?
Ein SEPA-Konto ist ein Bankkonto, das für Transaktionen im SEPA-Raum verwendet wird. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder, in denen Euro-Zahlungen in standardisierter Form abgewickelt werden können. Ein SEPA-Konto ermöglicht es, Überweisungen, Lastschriften und Kartenzahlungen innerhalb des SEPA-Raums schnell und kostengünstig abzuwickeln. Um ein SEPA-Konto zu eröffnen, benötigt man eine IBAN (International Bank Account Number) und einen BIC (Bank Identifier Code). SEPA-Konten sind besonders für grenzüberschreitende Zahlungen innerhalb Europas geeignet. **
-
Wie kann ich ein Verrechnungsscheck einlösen ohne Konto?
Um einen Verrechnungsscheck ohne Konto einzulösen, gibt es einige Möglichkeiten. Eine Möglichkeit ist, den Scheck bei der ausstellenden Bank oder einer Filiale der Bank, auf die der Scheck ausgestellt ist, einzulösen. Du kannst auch versuchen, den Scheck bei einem Einlösedienst oder einer Einlösestelle einzulösen, die eine Gebühr für den Service erheben. Eine weitere Option ist, den Scheck an eine vertrauenswürdige Person mit Bankkonto zu übergeben, die den Scheck für dich einlösen kann. Es ist wichtig, sich vorher über die Gebühren und Bedingungen zu informieren, die mit dem Einlösen eines Verrechnungsschecks ohne Konto verbunden sind. **
-
Kann ich einen Verrechnungsscheck auf ein anderes Konto überweisen?
Ja, es ist möglich, einen Verrechnungsscheck auf ein anderes Konto zu überweisen. Dazu müssen Sie den Scheck auf der Rückseite unterschreiben und die Kontodaten des Empfängers angeben. Anschließend können Sie den Scheck bei Ihrer Bank oder per Online-Banking zur Einlösung auf das andere Konto überweisen. **


Kann man einen Verrechnungsscheck auf ein anderes Konto einzahlen?
Kann man einen Verrechnungsscheck auf ein anderes Konto einzahlen? Ja, grundsätzlich ist es möglich, einen Verrechnungsscheck auf ein anderes Konto einzuzahlen. Dafür muss der Scheck auf der Rückseite unterschrieben und mit dem Vermerk "Nur zur Verrechnung" versehen werden. Anschließend kann man den Scheck bei seiner Bank oder einem Kreditinstitut einreichen, um das Geld auf das gewünschte Konto überweisen zu lassen. Es ist wichtig zu beachten, dass dieser Vorgang je nach Bank unterschiedlich gehandhabt werden kann und möglicherweise mit zusätzlichen Gebühren verbunden ist. **
Kann ich ein Verrechnungsscheck auch auf ein anderes Konto?
Ja, grundsätzlich ist es möglich, einen Verrechnungsscheck auf ein anderes Konto einzulösen. Dafür musst du den Scheck bei deiner Bank oder einem anderen Kreditinstitut einreichen und angeben, auf welches Konto das Geld überwiesen werden soll. Es ist wichtig, dass der Name auf dem Scheck mit dem Namen des Kontoinhabers übereinstimmt, auf das du das Geld überweisen möchtest. Manche Banken könnten zusätzliche Gebühren für die Einlösung auf ein fremdes Konto erheben. Es empfiehlt sich daher, vorher bei deiner Bank nachzufragen, ob und unter welchen Bedingungen dies möglich ist. **
Top-Angebote
Produkte zum Begriff Sigel-Bankformulare-ZV532-SEPA-Verrechnungsscheck:
-
Sigel Bankformulare ZV532 SEPA-Verrechnungsscheck, A4, 250 StückMerkmale: Ausführung: SEPA-Verrechnungsscheck Blatt pro Pack: 250 Blatt geeignet für: Deutschland weitere Produktinformationen: Format: A4 Grammatur: 90 g/m² geeignet für: InkJet- und Laserdrucker Made in Germany sonstiges: OCR-Spezialpapier, mit Mikroperforation, gemäß den Richtlinien des deutschen Kreditgewerbes47,14 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sigel, Formular, 250 SEPA-Verrechnungsscheck Bankformulare ZV532 (250x)Die Sigel ZV532 SEPA-Verrechnungsschecks sind speziell für die einfache und effiziente Abwicklung von Zahlungen konzipiert. Mit einem Format von DIN A4 und einer Grammatur von 90 g/m2 bieten diese Formulare eine hohe Qualität und Stabilität. Sie sind auf beidseitigen Druck ausgelegt und eignen sich sowohl für InkJet- als auch für Laser-Drucker. Die microperforierten Blätter ermöglichen ein müheloses Abtrennen der Schecks, während das beleglesefähige OCR-Spezialpapier eine präzise Verarbeitung gewährleistet. Jedes Paket enthält 250 Blätter, die für alle Banken und Sparkassen gültig sind, was sie zu einer praktischen Lösung für die Verwaltung von Zahlungen macht. - Beleglesefähiges OCR-Spezialpapier für präzise Verarbeitung - Microperforation für einfaches Abtrennen der Formulare - Geeignet für InkJet- und Laser-Drucker - Gültig für alle Banken und Sparkassen.47,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet SEPA Konto?
SEPA steht für Single Euro Payments Area und ist ein einheitlicher Zahlungsraum, der es ermöglicht, grenzüberschreitende Euro-Zahlungen innerhalb von Europa zu vereinfachen. Ein SEPA-Konto ist ein Bankkonto, das für SEPA-Zahlungen genutzt werden kann. Es ermöglicht es Bankkunden, Überweisungen, Lastschriften und Kartenzahlungen innerhalb des SEPA-Raums durchzuführen. SEPA-Konten haben eine spezielle IBAN (International Bank Account Number) und BIC (Bank Identifier Code), die für grenzüberschreitende Zahlungen benötigt werden. Durch die Nutzung eines SEPA-Kontos können Bankkunden von schnelleren und kostengünstigeren Zahlungen in Euro profitieren. **
-
Was ist SEPA Bank Transfer?
SEPA Bank Transfer ist ein Zahlungssystem, das es ermöglicht, grenzüberschreitende Überweisungen in Euro innerhalb des SEPA-Raums durchzuführen. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder. Bei einem SEPA Bank Transfer werden die gleichen Standards und Gebühren wie bei Inlandsüberweisungen angewendet, was die Abwicklung von Zahlungen innerhalb Europas erleichtert. Der Transfer erfolgt in der Regel innerhalb von 1-2 Werktagen, was ihn zu einer schnellen und kostengünstigen Zahlungsmethode macht. SEPA Bank Transfers sind besonders beliebt für regelmäßige Zahlungen wie Gehälter, Mietzahlungen oder Rechnungen. **
-
Kann ein Verrechnungsscheck bei jeder Bank eingelöst werden?
Kann ein Verrechnungsscheck bei jeder Bank eingelöst werden? Nein, Verrechnungsschecks können in der Regel nur bei der Bank eingelöst werden, auf die der Scheck ausgestellt ist. Wenn man einen Verrechnungsscheck bei einer anderen Bank einlösen möchte, kann dies mit zusätzlichen Gebühren verbunden sein. Es ist daher ratsam, den Scheck bei der Bank des Ausstellers einzulösen, um eventuelle Kosten zu vermeiden. Man sollte sich vorab bei der eigenen Bank informieren, ob und unter welchen Bedingungen sie Verrechnungsschecks anderer Banken akzeptiert. **
-
Was ist ein SEPA Konto?
Ein SEPA-Konto ist ein Bankkonto, das für Transaktionen im SEPA-Raum verwendet wird. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder, in denen Euro-Zahlungen in standardisierter Form abgewickelt werden können. Ein SEPA-Konto ermöglicht es, Überweisungen, Lastschriften und Kartenzahlungen innerhalb des SEPA-Raums schnell und kostengünstig abzuwickeln. Um ein SEPA-Konto zu eröffnen, benötigt man eine IBAN (International Bank Account Number) und einen BIC (Bank Identifier Code). SEPA-Konten sind besonders für grenzüberschreitende Zahlungen innerhalb Europas geeignet. **
Ähnliche Suchbegriffe für Sigel-Bankformulare-ZV532-SEPA-Verrechnungsscheck
-
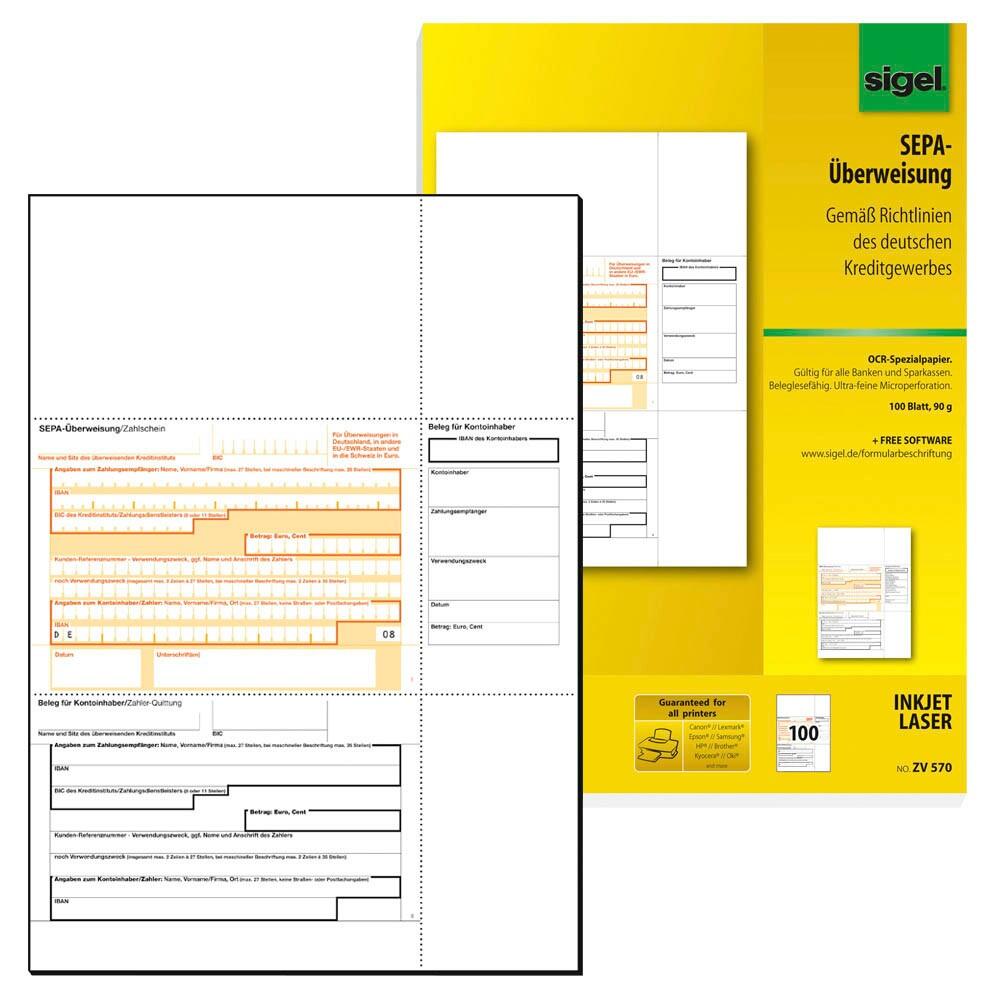
Sigel, Formular, Laserware Bankformulare SEPA-Überweisung Bankneutral DIN A4Die Laserware Bankformulare für SEPA-Überweisungen bieten eine praktische Lösung für die Erstellung von Überweisungen im DIN A4-Format. Mit einer Gesamtanzahl von 250 Blättern sind diese Formulare ideal für den regelmässigen Gebrauch in Büros oder für den persönlichen Bedarf. Sie sind speziell für die Verwendung mit der Laserware Software "WinBankformular" konzipiert, was eine einfache und effiziente Handhabung gewährleistet. Die Formulare sind aus hochwertigem Papier mit einem Gewicht von 90 g/m2 gefertigt, was für eine gute Stabilität und eine angenehme Haptik sorgt. Die neutrale Gestaltung in mehrfarbiger Ausführung ermöglicht eine vielseitige Nutzung, ohne dass spezifische Bankinformationen vorab eingetragen werden müssen. Diese Bankformulare sind eine zuverlässige Wahl für alle, die eine einfache und effektive Möglichkeit zur Abwicklung von SEPA-Überweisungen suchen. - Geeignet für die Verwendung mit Laserware Software "WinBankformular" - Hergestellt aus hochwertigem Papier mit 90 g/m2 - Enthält 250 Blätter für umfangreiche Nutzung - Neutrale Gestaltung für vielseitige Anwendungen.46,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich ein Verrechnungsscheck einlösen ohne Konto?
Um einen Verrechnungsscheck ohne Konto einzulösen, gibt es einige Möglichkeiten. Eine Möglichkeit ist, den Scheck bei der ausstellenden Bank oder einer Filiale der Bank, auf die der Scheck ausgestellt ist, einzulösen. Du kannst auch versuchen, den Scheck bei einem Einlösedienst oder einer Einlösestelle einzulösen, die eine Gebühr für den Service erheben. Eine weitere Option ist, den Scheck an eine vertrauenswürdige Person mit Bankkonto zu übergeben, die den Scheck für dich einlösen kann. Es ist wichtig, sich vorher über die Gebühren und Bedingungen zu informieren, die mit dem Einlösen eines Verrechnungsschecks ohne Konto verbunden sind. **
-
Kann ich einen Verrechnungsscheck auf ein anderes Konto überweisen?
Ja, es ist möglich, einen Verrechnungsscheck auf ein anderes Konto zu überweisen. Dazu müssen Sie den Scheck auf der Rückseite unterschreiben und die Kontodaten des Empfängers angeben. Anschließend können Sie den Scheck bei Ihrer Bank oder per Online-Banking zur Einlösung auf das andere Konto überweisen. **
-
Kann man einen Verrechnungsscheck auf ein anderes Konto einzahlen?
Kann man einen Verrechnungsscheck auf ein anderes Konto einzahlen? Ja, grundsätzlich ist es möglich, einen Verrechnungsscheck auf ein anderes Konto einzuzahlen. Dafür muss der Scheck auf der Rückseite unterschrieben und mit dem Vermerk "Nur zur Verrechnung" versehen werden. Anschließend kann man den Scheck bei seiner Bank oder einem Kreditinstitut einreichen, um das Geld auf das gewünschte Konto überweisen zu lassen. Es ist wichtig zu beachten, dass dieser Vorgang je nach Bank unterschiedlich gehandhabt werden kann und möglicherweise mit zusätzlichen Gebühren verbunden ist. **
-
Kann ich ein Verrechnungsscheck auch auf ein anderes Konto?
Ja, grundsätzlich ist es möglich, einen Verrechnungsscheck auf ein anderes Konto einzulösen. Dafür musst du den Scheck bei deiner Bank oder einem anderen Kreditinstitut einreichen und angeben, auf welches Konto das Geld überwiesen werden soll. Es ist wichtig, dass der Name auf dem Scheck mit dem Namen des Kontoinhabers übereinstimmt, auf das du das Geld überweisen möchtest. Manche Banken könnten zusätzliche Gebühren für die Einlösung auf ein fremdes Konto erheben. Es empfiehlt sich daher, vorher bei deiner Bank nachzufragen, ob und unter welchen Bedingungen dies möglich ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.